硬貨1枚の額面は小さくても、製造・輸送・計数には費用がかかります。とはいえ、小額硬貨をなくせば、すべての問題が同時に解決するわけではありません。造幣機関の費用、レジで必要なお釣り、すでに持っている硬貨が使えるかどうかは、それぞれ別の問題です。以下では2026年10月7日に確認した公式資料をもとに、これらを区別して説明します。
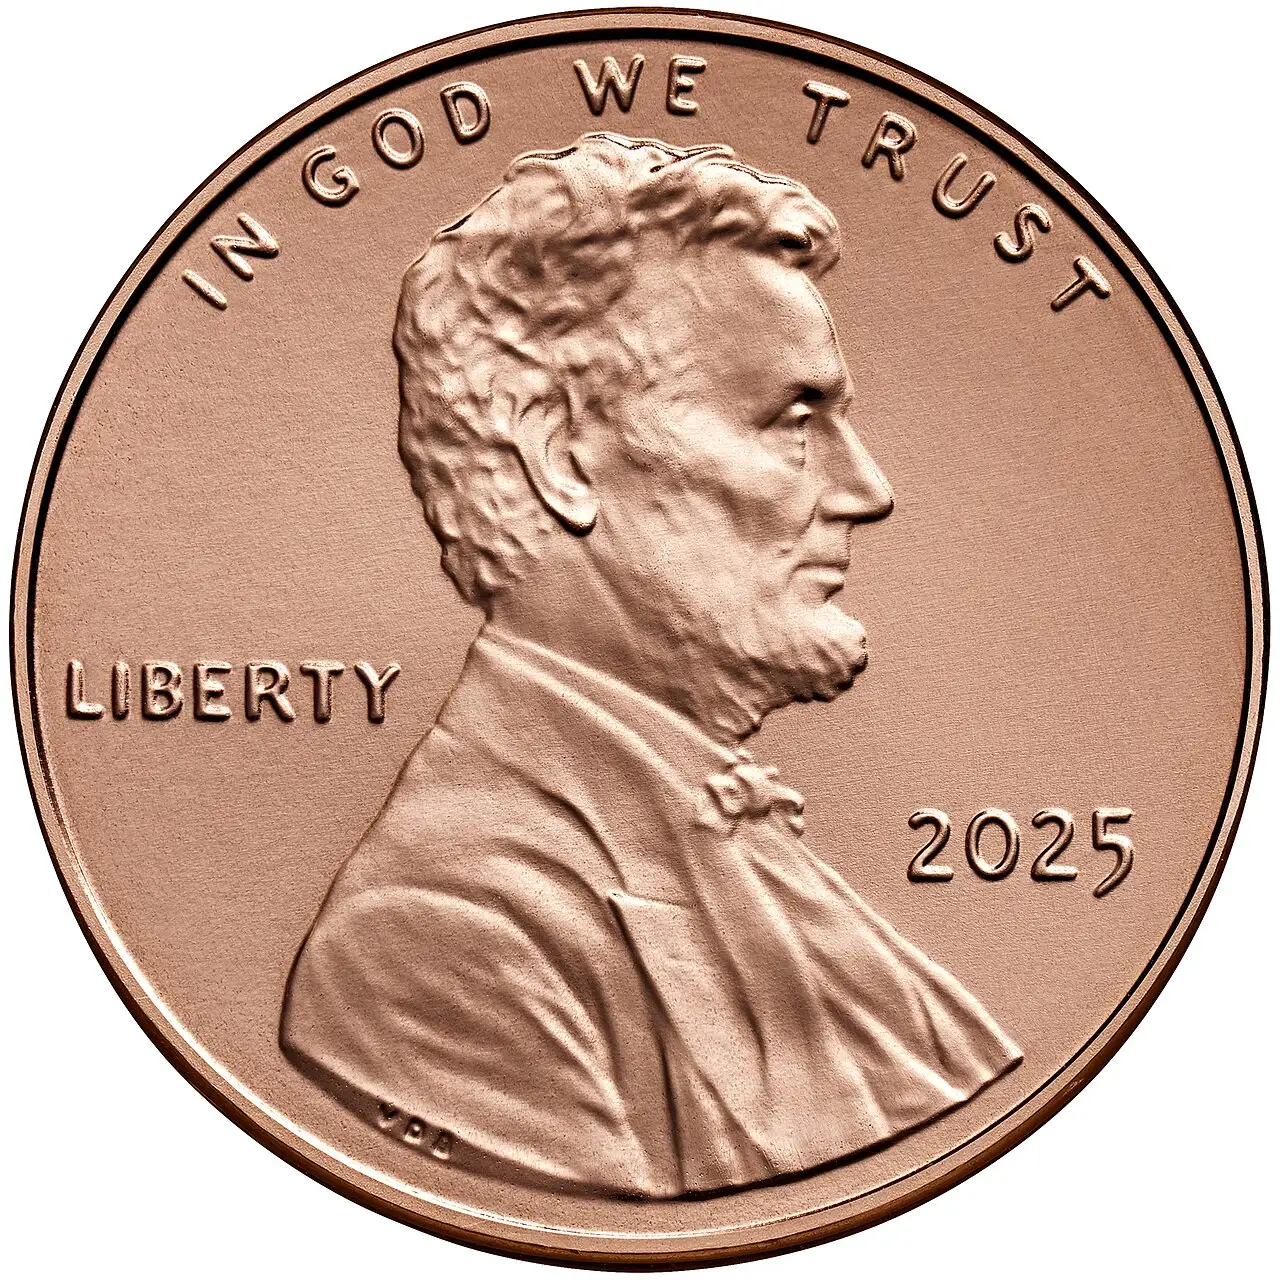
1. 米国のペニー:過去の見通しと実際の終了日
リッチモンド連邦準備銀行は2025年7月の研究で、当時残っていた硬貨の材料が2026年初めに尽きると予想していました。しかし米国造幣局は2025年11月12日、流通用1セント硬貨の最終鋳造式と生産終了を発表しました。そのため、この記事の以前の版にあった「2026年初めに生産終了予定」という記述は、現在の状況の説明としては不正確でした。
終了の対象は流通用の生産です。造幣局は、既存のペニーは法定通貨として残ると説明しています。また、収集用製品は限られた形で生産を続けるとしています。生産終了日だけを根拠に、手持ちの硬貨が無効になったとは結論づけられません。すべての店で同じ端数の丸めのルールができたと結論づけることもできません。
2. 国ごとに何が変わったか
| 国・事例 | 確認した変化 | 適用範囲と限界 |
|---|---|---|
| 米国 | 2025年11月12日、流通用ペニーの生産終了 | 既存のペニーは法定通貨として存続。造幣局の生産終了の発表を、全国共通の丸めの法律とは解釈しません。 |
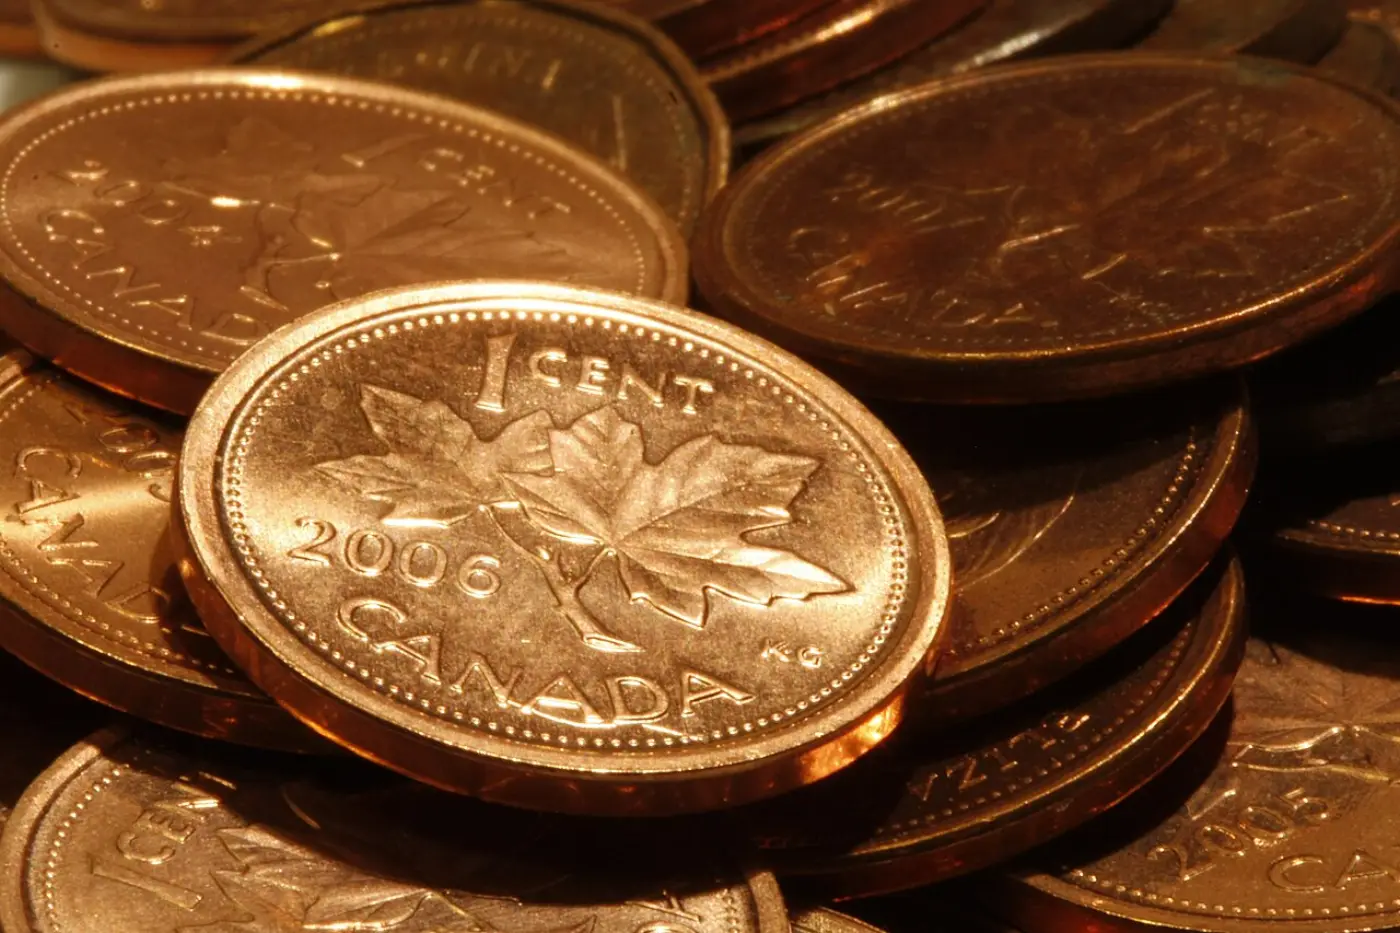
| カナダ | 2012年5月4日に最後のペニーを鋳造、2013年2月4日に金融機関への供給終了 | 政府の指針では、現金での最終金額を最も近い5セント単位に調整します。小切手・電子決済は影響を受けません。ペニーは、受け取ることにした事業者で使えます。 |
| アイルランド | 2015年10月28日、現金の丸めを導入 | 小売店と消費者のどちらも任意で参加します。現金の合計額にのみ適用されます。消費者は正確な金額で支払いたいと求めることができます。1セント・2セント硬貨は法定通貨として残ります。 |
| 韓国 | 2006年12月18日、大きさと素材を変えた新しい10ウォン硬貨を発行 | 韓国銀行は製造費の削減を理由に挙げ、従来の硬貨も引き続き使えると案内しました。この変更は、海外の5セント単位の丸め制度を韓国に導入したという意味ではありません。 |
同じユーロを使う国であっても、1か国の案内をそのまま当てはめることはできません。この記事で現在の決済範囲を具体的に説明しているユーロ圏の事例は、アイルランドです。ほかの国で支払う際は、その国の当局の最新の案内と店頭の表示を確認する必要があります。
3. レシートで計算する:アイルランドの5セント単位の丸め
以下は、アイルランド中央銀行が案内した方式に沿って筆者が作成した例です。税の処理が済んだ最終請求額を全額現金で支払い、店と消費者が丸めに参加すると仮定します。個々の商品価格や、税額の計算そのものを丸める例ではありません。
| 最終請求額 | 参加時の現金払い | 差額 | カード払い |
|---|---|---|---|
| €8.42 | €8.40 | −€0.02 | €8.42 |
| €8.43 | €8.45 | +€0.02 | €8.43 |
| €8.47 | €8.45 | −€0.02 | €8.47 |
| €8.48 | €8.50 | +€0.02 | €8.48 |
| €8.45 | €8.45 | €0.00 | €8.45 |
合算する順序も重要です。税込みの商品2点がそれぞれ€1.03なら、合計は€2.06で、現金での支払額は€2.05です。各商品を先に€1.05にしてから足した€2.10は、この方式の計算ではありません。€10紙幣を出すと、お釣りは€7.95です。
正確な金額での支払いを求める場合や、カードと現金を組み合わせて支払う場合などは、上の仮定から外れます。特に、併用払いの扱い方はこの表では定めていません。
4. 製造費の削減と消費者の損得は別の計算
リッチモンド連銀が引用した米国の2024会計年度のペニーの製造・流通コストは、1枚あたり3.69セントでした。額面の1セントを差し引くと、差は2.69セントです。この数値は特定の会計年度のコストです。2026年の原価や、世界中の硬貨のコストではありません。
同じ研究は、2023年の消費者決済日誌を用いて推計を行いました。ペニーなしで現金の合計額を5セント単位に丸めると仮定した場合、消費者の純負担は年間約600万ドルと推計されています。これは実施後に観測された実際の損失ではなく、条件付きの推計です。実際の支払額の末尾の数字が均等に分布していなければ、切り上げと切り捨ては正確には相殺されません。
これは小さな例で確かめられます。€8.43を5回支払うと、毎回2セントずつ加わり、合計10セント多く払います。一方、€8.42を5回支払うと10セント少なく払います。「切り上げと切り捨ての両方を認める」という設計と、「すべての消費者の損得がゼロになる」という主張は同じではありません。この例は算術上の説明であり、実際の消費者集団の統計ではありません。
5. 韓国の事例を読むときに押さえたい区別
韓国銀行の2006年の発表で確認できる選択は、硬貨を小さくし、黄銅の代わりに銅被覆アルミニウムを使うことでした。これは小額の額面を維持しながら、製造の負担を下げる方法です。米国の生産終了、カナダの供給終了、アイルランドの任意の現金の丸めとは、それぞれ異なる政策手段です。
以前の版にあった「10ウォン硬貨の製造費は40ウォン」と「1ウォン・5ウォン硬貨の生産・流通の全面停止から約20年」という記述は削除しました。今回確認した公式資料では、現在の状態と範囲を十分に裏付けられなかったためです。硬貨を見かけにくいという観察、新規発注の有無、法定通貨としての地位は、区別して確認する必要があります。下の出典パネルには、今回の説明に使った資料と修正履歴を一度だけまとめました。